
متوسط 14.4 عاماً لتوفير دفعة مقدمة لشراء منزل في الولايات المتحدة وتفاوت كبير بين الولايات
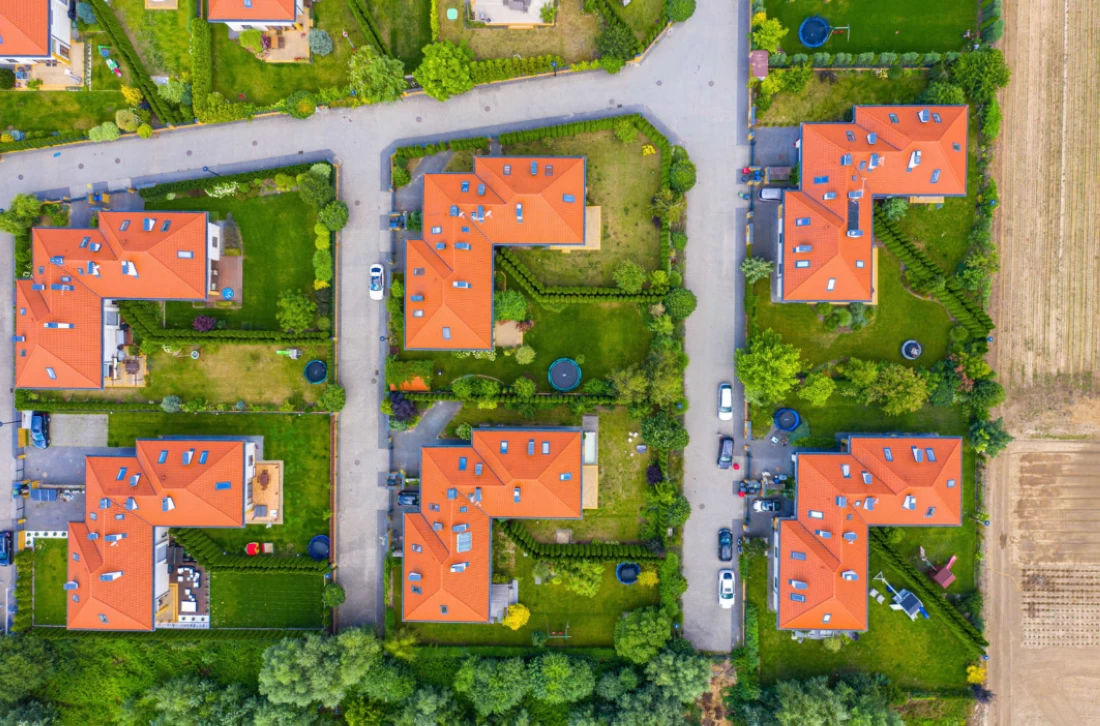
تشير تقارير جديدة إلى أن الأمريكيين بحاجة إلى فترة طويلة من الادخار تبلغ متوسطها 14.4 عاماً لتجميع دفعة مقدمة كافية لشراء منزل جديد، مع وجود تفاوت واضح بين الولايات التي تتراوح فيها هذه الفترة من أقل من 10 سنوات إلى أكثر من 25 عاماً. وتعادل هذه الفترة ضعف المتوسط الأوروبي البالغ 7.5 سنوات، ما يعكس فروقاً ملحوظة في القدرة على تحمل تكاليف السكن بين الأسواق العالمية.
في ولايات مثل آيوا وأوهايو، يتمتع المشترون بفرص أفضل لتوفير المبلغ خلال مدة أقل من 10 سنوات، مدفوعة باستقرار أسعار المنازل وتوفر مخزون سكني كبير. أما في ولايات مثل كاليفورنيا، فتصل فترة الادخار إلى 25.1 عاماً نتيجة لارتفاع أسعار العقارات وقيود معقدة على الأراضي، مما يجعل شراء منزل تحدياً كبيراً حتى للأسر ذات الدخل الجيد.
تعتمد طريقة الحساب على مقارنة متوسط دخل الأسرة مع الضرائب والنفقات الأساسية، وتحديد الدخل المتبقي المخصص للادخار لتكوين دفعة مقدمة تساوي 10% من قيمة المنزل، بافتراض ادخار 10% من الدخل المتاح سنوياً. وتوضح النتائج أن عوامل متعددة مثل ارتفاع تكاليف المعيشة والتأمينات لا تقل أهمية عن أسعار العقارات نفسها في تحديد طول الفترة المطلوبة.
تظهر البيانات أن متوسط عمر المشتري لأول مرة ارتفع إلى 38 عاماً، مما يشير إلى أن الادخار لشراء منزل لم يعد هدفاً يتحقق في مرحلة بداية الحياة العملية، بل يمتد إلى منتصف العمر، ما يثير تساؤلات حول مستقبل استقرار الأسر في الولايات المتحدة.
كما تؤدي الضغوط السكانية وارتفاع الطلب في بعض المناطق إلى زيادة أسعار المنازل، مما يزيد من أعباء الشراء، بينما تلعب مستويات الدخول المحدودة دوراً فعالاً في الولايات ذات الأسعار المعتدلة، حيث تطيل فترة الادخار أكثر مما قد يوحي به السعر وحده.
يُظهر هذا التقرير الحاجة إلى مراجعة السياسات المتعلقة بالإسكان وتوفير السكن الميسر، إلى جانب أهمية تعزيز القدرة الشرائية للأسر الأمريكية لضمان تحقيق حلم التملك وتحسين الاستقرار المالي والاجتماعي للمواطنين.

اترك تعليقًا