ثورة الهوية الرقمية: من المستندات الورقية إلى مستقبل الخدمات المالية في مصر
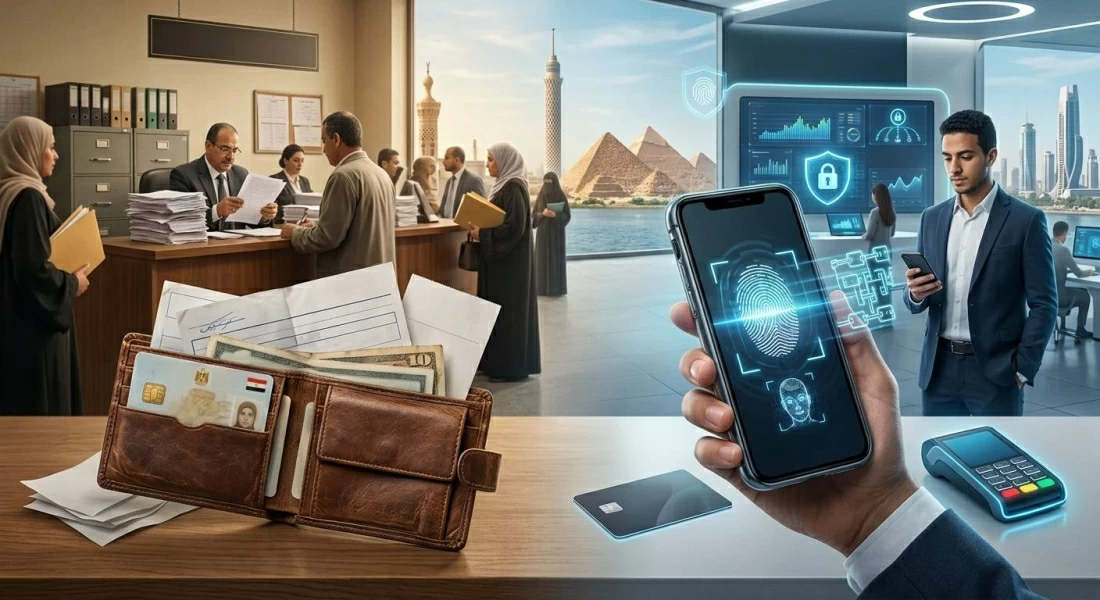
يعيش القطاع المالي في مصر تحولًا رقميًا شاملاً أثرى البنية التحتية للنظام المالي والاقتصادي في البلاد. سابقًا، كان الاعتماد كبيرًا على المستندات الورقية، مما فرض تحديات تشغيلية ورفع من التكاليف مع بطء الإجراءات، كما كان عرضة لمخاطر الاحتيال والتزوير. مع بروز مفهوم الهوية الرقمية، شهدت الخدمات المالية تغيرًا جذريًا، حيث تحولت إلى التحقق الإلكتروني السريع والآمن عن بعد، مما وفر حلولًا عملية لفتح الحسابات المصرفية وتسهيل عمليات الدفع والتحويل المالي.
الهوية الرقمية أصبحت حجر الأساس لشمول مالي حقيقي، إذ تمكّن الفئات غير المتعاملة مع البنوك من الدخول إلى النظام المالي عبر الهاتف المحمول، وتعزز عمليات التقييم الائتماني المبني على السجلات الرقمية، مما يفتح نافذة للحصول على التمويل بسهولة. علاوة على ذلك، تلعب الهوية الرقمية دورًا مهمًا في مكافحة الاحتيال وغسيل الأموال بفضل قدرتها على الربط الفوري بين بيانات المستخدمين والتحقق من تعاملاتهم.
في مصر، أقر البنك المركزي إطارًا تنظيميًا متكاملاً يشمل قواعد التعرف على العميل إلكترونيًا، وإصدار تراخيص للبنوك الرقمية، وتوسيع شبكة المدفوعات اللحظية. تأسست شركة “هوية”، التي يمتلك البنك المركزي 55% منها، لإدارة منظومة “اعرف عميلك” الرقمية، مما يدل على التزام الدولة بدعم أمن وفعالية الخدمات المالية الرقمية. ونتج عن هذا التحول تقدم مصر 47 مركزًا في مؤشر نضج الحكومة الرقمية لعام 2025.
إضافة إلى ذلك، تلعب هيئة الرقابة المالية دورًا رقابيًا على صحة بيانات العملاء في القطاعات المالية غير المصرفية، مما يعزز من أمان السوق المالية ويحد من الاحتيال.
بمجمل القول، لم تعد الهوية الرقمية مجرد أداة لاستبعاد المعاملات الورقية، بل أصبحت بنية تحتية أساسية تصنع مستقبل الاقتصاد الرقمي وتدعم مفهوم الشمول المالي المستدام، في وقت تتسارع فيه الخدمات المصرفية المفتوحة التي تعتمد على هذه الهوية لتوفير تجربة سلسة وآمنة للمستخدمين.